この管理業務主任者試験挑戦記で会計を取り上げるのは、これで3回目です。
勉強を始めておよそ半年、苦手の会計は重点的に取り組みましたが、いまでも勘違いをして間違えてしまいます。
しかし、最近ようやく会計仕訳の設問は、仕訳問題は「借・貸・未・前」の4文字の意味を理解すれば攻略できると気づきました。
今回は過去問から会計仕訳の4文字攻略法を解説します。
※今回の挑戦記Vol.20は、りす丸の復習のために作成しています。
【今回学んだこと】
- マンション会計の基本ルールである「発生主義」の重要性を再確認
- 仕訳の基本ポジションである「借方(左側)」と「貸方(右側)」の性質を整理
- 「未払・未収・前払・前受」の4文字を使ってコツをつかんだ
- 過去問演習を通じて「発生のタイミング」の重要性を学んだ
\【管理業務主任者試験挑戦】勉強レポート連載中!ぜひお読みください!/

今週(11/9~11/15)の勉強時間と学習の進捗
| 目標勉強時間 | 300時間 |
| 今週の勉強時間 | 16時間(1日2時間+休日図書館6時間) |
| 累計勉強時間 | 300時間→350時間にアップ |
| 目標までの残り時間 | 残り50時間 |
今週は休日に図書館で6時間勉強して目標にした300時間を達成しました。
しかし、合格ラインに達した実感は全然ありません。
残りおよそ20日ですが、勉強時間は350時間に変更です。
苦手ジャンルは、民法・会計、そしてマンション管理適正化法です。
これからの苦手ジャンルの攻略に集中します。
 りす丸
毎日2時間以上の勉強を継続します!
仕訳を攻略する4文字「借・貸・未・前」の4文字
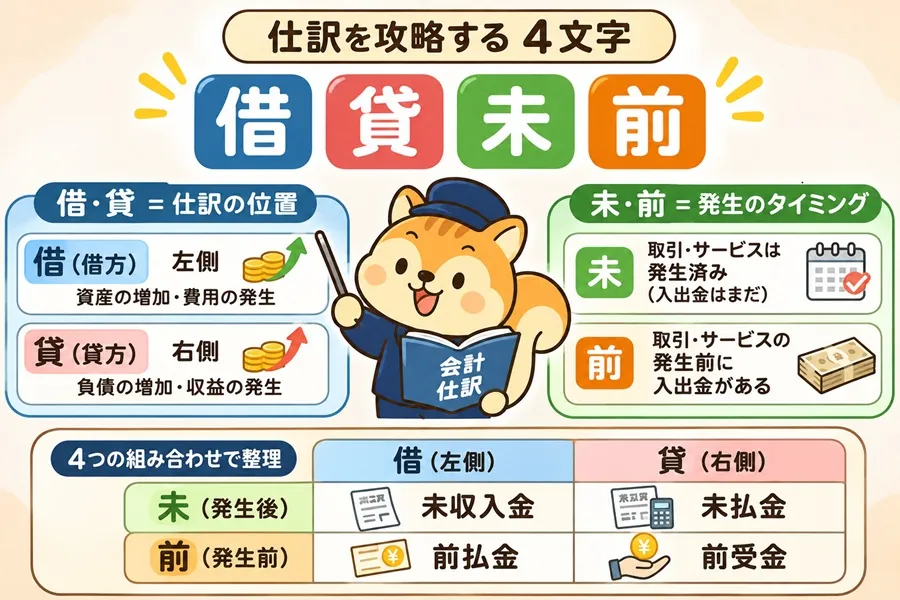
苦手な会計仕訳を、できるだけシンプルに把握するために「借・貸・未・前」の4文字に注目しました。
借・貸は左右の位置
| 勘定科目 | 仕訳表の位置 | 位置づけ | |
|---|---|---|---|
| 借 | 借方 | 仕訳の左側 | 資産の増加・費用の発生 |
| 貸 | 貸方 | 仕訳の右側 | 負債の増加・収益の発生 |
借(借方)=左側=資産の増加・費用の発生
貸(貸方)=右側=負債の増加・収益の発生
未・前は発生のタイミング
「未・前」のふたつのキーワードは、お金が発生するタイミングで分かれます。
ここで重要なのは、マンション会計は原則「発生主義」であること。
未=取引やサービスの提供がすでに発生しているが、お金の受け取り・支払いがまだ
前=取引やサービスの提供より先に、お金の受け取り・支払いが行われている
4つのキーワードの組み合わせを覚える
お金の動きと発生のタイミングを合わせると、4つのキーワードが整理できます。
| 借:借方(左側) | 貸:貸方(右側) | |
|---|---|---|
| 未 | 未収入金 | 未払金 |
| 前 | 前払金 | 前受金 |
- 未収入金:発生したお金をまだ受け取っていない
- 未払金:発生したお金を払っていない
- 前払金:発生する前にお金を払っている
- 前受金:発生する前にお金を受け取っている
仕訳に関する2024年の過去問題
※「2026年版 出る順管理業務主任者 分野別過去問題集」より、令和6年度(2024年) 問10 の出題です。
【設問】
以下の表アは、甲管理組合の令和6年3月末日の決算において作成された一般(管理費)会計に係る未完成の貸借対照表(勘定式)である。表アを完成させるために、表ア中の(A)から(D)までに入る科目の組合せとして最も適切なものは、表イの1から4までのうちどれか。
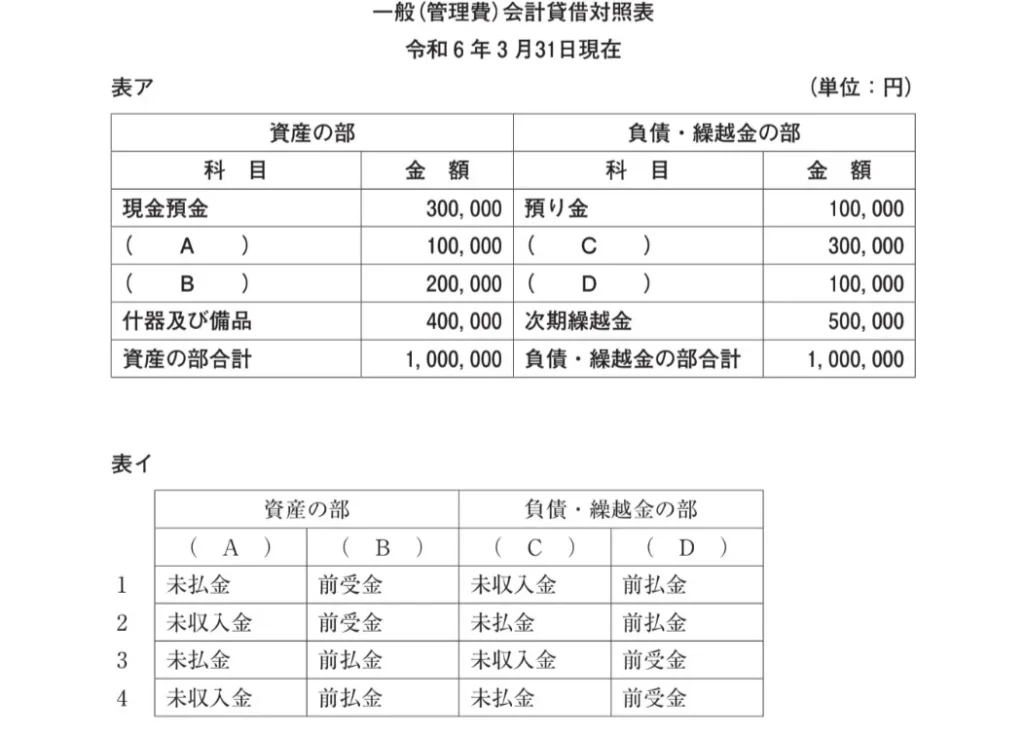
4つのキーワードで整理してみる
表イには、未払金・未収入金・前払金・前受金の4つの用語が出ています。
この用語をキーワード整理に当てはめるとわかります。
・左側:未収入金と前払金
・右側:未払金と前受金
この組み合わせの選択肢は4、キーワードから回答がわかりました。
4つの用語を整理しておく
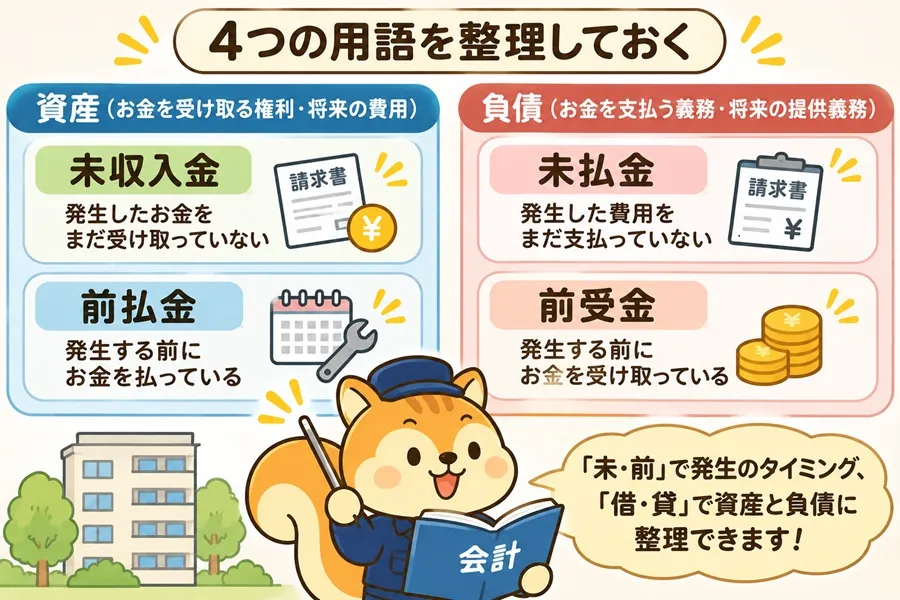
りす丸の頭の中の整理として、4つの用語をもう一度整理しておきます。
- 未収入金
-
【意味】
請求権は発生しているが、まだ入金されていない管理費・修繕積立金・駐車場使用料など。
【試験のポイント】
区分所有者が滞納している場合、管理組合にとっては「将来お金を受け取る権利(債権)」なので資産になります。 - 未払金
-
【意味】
すでに工事や点検が完了している(または電気・水道を使用している)が、決算日時点でまだ支払っていない代金。
【試験のポイント】
請求書がまだ届いていなくても、当期中にサービスを受け終わっていれば未払金として負債に計上します。 - 前払金
-
【意味】
翌期以降のサービス(火災保険料、エレベーター保守点検料など)に対して、すでに支払いを済ませた金額。
※ここでは、今回の過去問で使用されている勘定科目名に合わせて説明しています。実際の会計処理では、取引の内容や会計方針によって使用する科目が異なる場合があります。
【試験のポイント】
「翌期分のサービスを受ける権利」とみなされるため資産になります。 - 前受金
-
【意味】
翌月分や翌期分の管理費・駐車場使用料などを、区分所有者から前もって受け取った金額。
【試験のポイント】
まだ管理サービスを提供していない段階でお金だけ預かっている状態(=サービスを提供する義務)なので負債になります。
まとめ:会計問題は確実に得点する
管理業務主任者試験では、会計の問題は必ず毎年数問が出題されています。
りす丸の苦手意識は、いまだ解決されていません。
しかし、確実に正解をしなければ試験合格も危うくなりそうです。
今回の仕訳のキーワードまとめは、「会計そのものを理解する」というよりも、過去の出題傾向から、解答を導き出す方法としてりす丸が考えた内容です。
あくまでも、参考としてお読みください。
次回は勉強のおさらい第3弾、マンション管理適正化法に関する苦手部分をまとめます。
前回の記事
次回の記事

\【管理業務主任者試験挑戦】勉強レポート連載中!ぜひお読みください!/